每月專欄
2026-09-28
李全順 : 2026 - 9月全球經濟趨勢追蹤與預測 -【升息降溫推動黃金價格走強 美元疑慮重塑全球配置格局】
升息降溫推動黃金價格走強 美元疑慮重塑全球配置格局
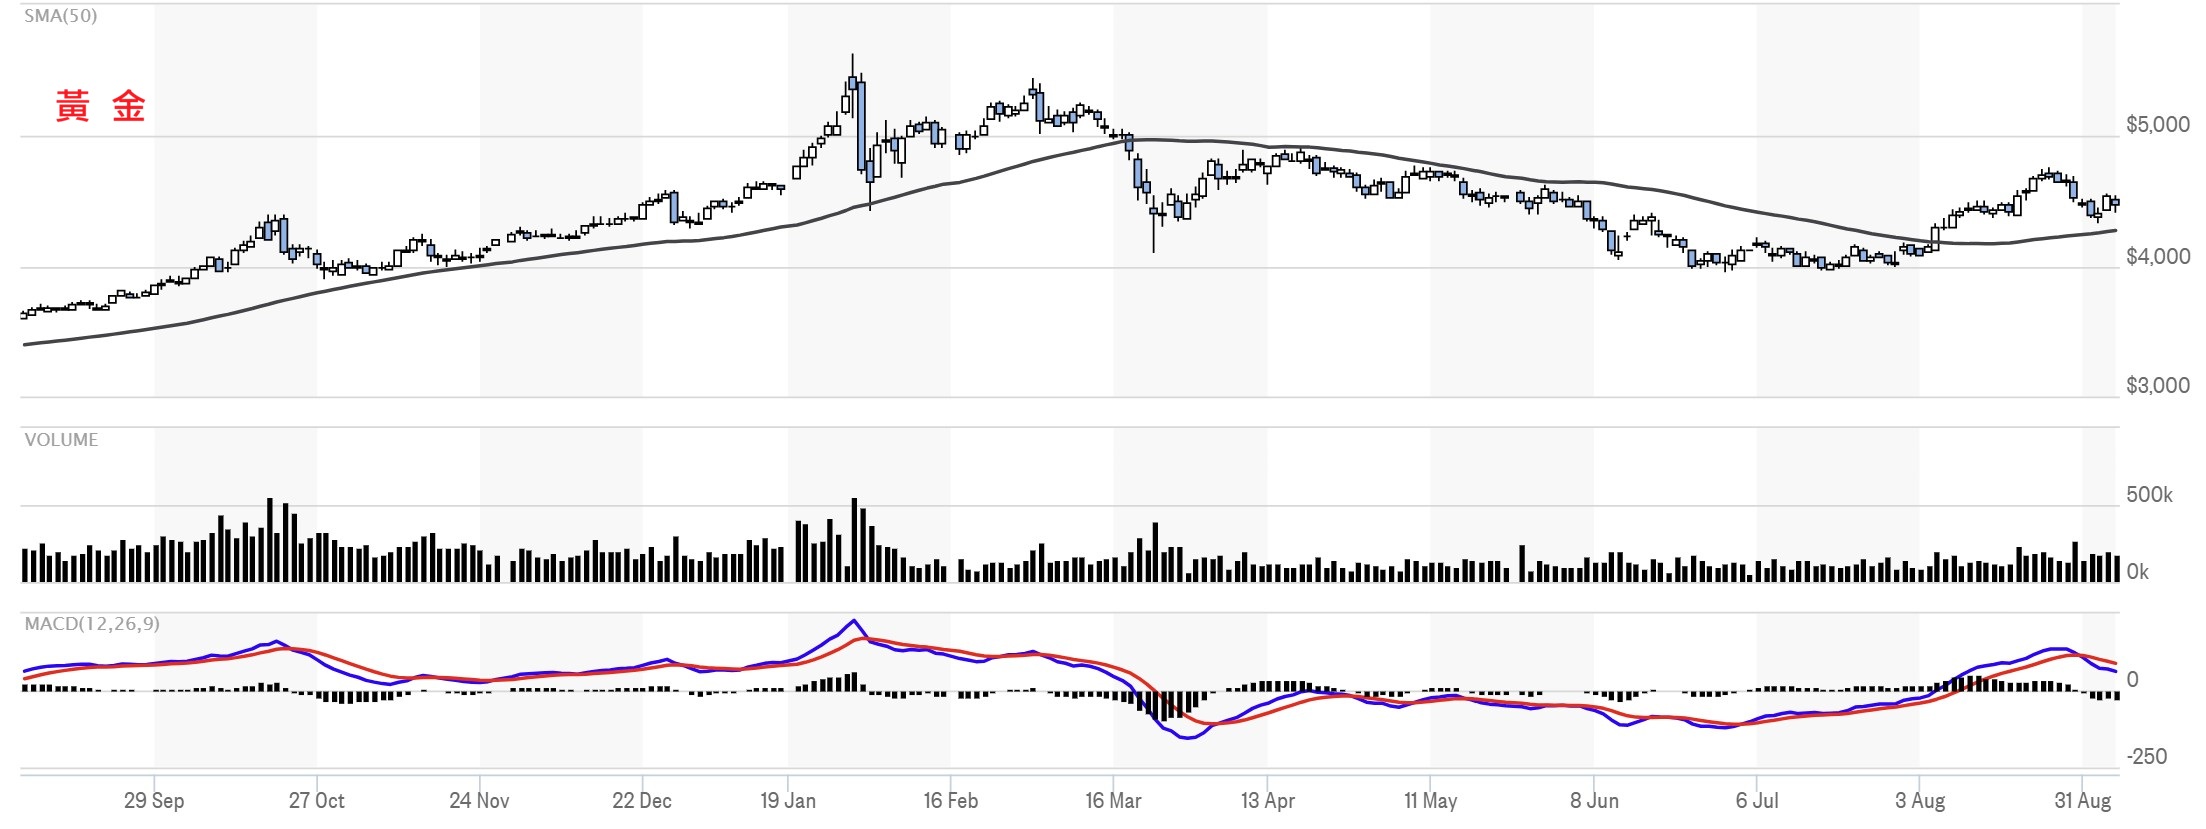
紐約商品交易所(COMEX)12月黃金期貨9月3日大幅上漲125.3美元,漲幅達2.8%,收於每盎司4,539.9美元。聯準會官員的最新談話降低市場對9月升息的預期,帶動美元與實質利率壓力緩和,資金因而重新流入黃金市場。
黃金ETF的持倉變化也反映投資需求迅速回升。全球最大黃金ETF——SPDR Gold Shares(GLD)9月3日黃金持有量增加9.98公噸,升至1,056.62公噸,創2026年3月以來最高水準。單日接近10公噸的增持幅度相當顯著,顯示在貨幣政策與地緣政治不確定性升高之際,機構投資人正在重新提高黃金配置。
聯準會理事克里斯多福·沃勒表示,如果即將公布的經濟數據證實通膨壓力持續降溫,他將支持聯準會維持政策利率不變。這番談話被市場解讀為偏向溫和,促使投資人下調對9月升息的押注。根據FedWatch資料,聯準會在9月15日至16日政策會議上升息的機率,由沃勒發表談話前約62%降至54%左右。
利率預期的變化對黃金價格具有直接影響。黃金本身不支付利息,當市場預期聯準會升息、實質利率上升時,持有黃金的機會成本通常隨之提高;反之,若升息機率下降,債券等生息資產相對黃金的吸引力減弱,金價便容易獲得支撐。此次沃勒的談話並未完全排除升息可能,但已使市場相信聯準會未必需要採取連續或大幅緊縮措施。
StoneX資深市場策略師鮑勃·哈伯科恩表示,市場正在押注聯準會未來的利率政策不會過度激進。聯準會仍可能再升息一次,但完成這次調整後,進一步收緊貨幣政策的空間可能相當有限。這種「有限升息、其後暫停」的政策預期,有利於降低美元和美債實質殖利率繼續上升的風險,進而改善黃金的投資環境。
不過,當前黃金市場的驅動力量已不再局限於聯準會利率政策。加拿大皇家銀行資本市場全球大宗商品策略及中東與北非研究主管克里斯多福·盧尼指出,地緣政治局勢不穩、全球去美元化趨勢,以及市場對美元長期貶值的疑慮,正逐步成為支撐金價的結構性因素。RBC預計,2026年金價可能升至每盎司5,000美元,2027年則進一步上看每盎司5,300美元。
RBC認為,雖然黃金交易所交易產品的持倉此前已連續一個多季度下降,但這不代表投資人對黃金的長期需求已經減弱。隨著政治、經濟與貨幣體系的不確定性持續存在,全球資產配置重新回流黃金可能只是時間問題。一旦ETF與其他機構資金恢復增持,便可能成為推動金價進一步上升的重要力量。
根據RBC的預測,2026年剩餘時間內,金價大部分時間可能維持在每盎司4,500至5,000美元之間。這項預測不僅建立在短期利率可能見頂的判斷上,也反映市場對全球貨幣秩序、政府債務與地緣政治風險的重新評估。換言之,即使聯準會沒有迅速降息,只要全球不確定性維持高位,黃金仍可能獲得持續的配置需求。
盧尼指出,從2025年的黃金市場可以得到一項同樣適用於2026年的重要啟示:不確定性雖然會以不同形式出現,但關稅、地緣政治、軍事衝突、國內政治、政府停擺和立法爭議等風險持續存在,使許多投資人開始認為自身對黃金的配置仍然不足。黃金因而不再只是因應單一事件的短期避險工具,而逐漸被市場接受為投資組合中的策略性資產。
傳統上,黃金市場高度關注聯準會降息、美元走弱和實質殖利率下降。當美國貨幣政策轉向寬鬆時,美元資產的收益優勢通常減弱,黃金價格往往因此受益。然而,RBC目前更重視不確定性、去美元化和美元貶值疑慮等長期力量。這代表黃金的定價邏輯正在發生變化,由單純的利率交易逐步轉向全球資產配置與貨幣信用風險的綜合反映。
近年來,從俄烏戰爭、中東衝突,到美國與主要貿易夥伴之間的關稅及經貿摩擦,全球政治經濟體系面臨的不確定性明顯增加。這些風險不僅數量增加,彼此之間還可能相互影響。軍事衝突可能推高能源和糧食價格,關稅政策可能擾亂供應鏈並加劇通膨,政府財政壓力則可能限制政策應對空間,使傳統資產的風險同步上升。
在這種環境下,股票、債券與貨幣未必能像過去一樣提供充分的風險分散。股票可能受到經濟增長放緩、企業成本上升及盈利下滑影響;政府債券則面臨通膨、財政赤字與長期殖利率上升的壓力;現金雖然流動性較高,但其實質購買力可能受到通膨侵蝕。黃金沒有企業盈利風險,也不直接依賴特定政府的償債能力,因此在傳統資產同時承壓時,其投資組合價值自然提高。
更重要的是,當前的不確定性已逐漸由短期事件轉變為結構性現象。關稅政策可能隨政治週期反覆調整,地緣政治衝突難以在短期內完全消除,政府財政赤字與債務壓力則具有長期累積特徵。即使個別危機一度緩和,新的政治、貿易或金融風險仍可能接續出現。面對這種長期不穩定狀態,投資人自然會重新評估黃金在資產組合中的合理配置比例。
全球去美元化也是支撐黃金需求的重要長期因素。美元仍然是全球最主要的儲備、結算與融資貨幣,在可預見的未來也很難被單一貨幣全面取代。不過,部分國家央行近年持續增加黃金儲備,顯示各國正嘗試降低外匯儲備過度集中於美元資產的風險。
黃金不具有發行國,也不依賴任何單一政府、中央銀行或金融機構的信用。只要實物黃金由央行自行保管,便不會像外國債券或銀行存款一樣面臨交易對手風險、制裁凍結風險或支付系統中斷風險。對希望分散美元及其他主權貨幣風險的央行而言,黃金因此成為最直接且具有高度流動性的儲備資產之一。
去美元化也不必然意味美元將迅速失去全球儲備貨幣地位。更可能出現的情況是,各國央行繼續持有大量美元資產,同時逐步提高黃金及其他貨幣資產的比重。這種邊際配置調整即使十分緩慢,但由於全球外匯儲備規模龐大,仍可能為黃金帶來持續而穩定的需求。
美國政府債務與財政赤字長期處於高位,同樣提高了黃金的戰略吸引力。為支應政府支出與償還到期債務,美國財政部必須持續發行大量國債。若市場擔心政府缺乏控制赤字與債務的能力,投資人可能要求更高的長期殖利率作為補償,造成債券價格承壓。
另一項風險是,市場可能懷疑未來政策制定者會容忍較高通膨,以降低政府債務的實質價值。這種做法雖不等於直接違約,卻會削弱貨幣購買力,對長期持有現金與固定利率債券的投資人造成損失。黃金供應相對有限,又不存在名義債務承諾,因此常被視為對沖貨幣貶值與財政失衡的資產。
不過,黃金沒有信用風險,並不代表其價格沒有風險。金價已處於歷史高位,短期仍可能受到利率、美元、獲利了結、ETF資金流向和市場情緒影響。如果美國通膨重新升高,聯準會被迫連續升息,實質殖利率與美元可能同步走強,對金價形成壓力。地緣政治局勢若快速緩和,避險溢價也可能下降。
此外,每盎司5,000美元或5,300美元屬於研究機構的預測情境,而非確定結果。其能否實現,取決於央行購金、ETF資金流入、美元走勢、實質利率、財政風險及地緣政治衝突等多項條件。若部分因素未如預期發展,金價實際表現可能低於預測;若多項風險同時惡化,金價則可能更快接近甚至突破上述目標。
從資產配置角度來看,黃金功能正在由傳統的通膨避險,擴展為地緣政治風險、貨幣分散、主權信用風險及財政失衡的綜合避險工具。當股票面臨盈利和估值風險、債券面臨通膨與赤字風險,而主要貨幣又存在貶值疑慮時,黃金與傳統資產之間的相關性可能降低,從而提高其分散投資組合風險的價值。
9月3日金價大漲,表面上是由沃勒談話及升息概率下降所推動,但其背後反映的其實是更深層的市場變化。投資人不僅在判斷聯準會下一次會議是否升息,也在重新評估全球政治秩序、美元信用、政府債務和貨幣購買力的長期前景。GLD單日大幅增持,更顯示資金可能正在由觀望轉向重新配置。
整體而言,短期金價仍將受到聯準會政策與經濟數據主導。如果通膨資料降溫,聯準會維持利率不變的可能性提高,美元與實質殖利率壓力減輕,黃金有望繼續保持強勢;若通膨重新加速並迫使聯準會升息,金價則可能出現較大波動。然而,從中長期來看,央行購金、去美元化、財政赤字與地緣政治不確定性,正在為黃金建立比傳統利率週期更廣泛的需求基礎。
黃金市場的核心邏輯因而正在改變:它不再只是對聯準會政策作出反應的交易性資產,而逐漸成為各國央行、機構與私人投資人管理貨幣信用和全球系統性風險的重要工具。只要全球不確定性持續存在,且投資人認為自身黃金配置不足,金價的長期支撐便可能繼續增強。
在全球經濟與地緣政治格局持續動盪的2026年,黃金市場正步入一個由結構性風險、政策不確定性與投資避險行為共同主導的新階段。短期內,價格難免出現劇烈波動與技術性修正,但從中長期視角來看,黃金作為難以替代的戰略性避險資產,其價值支撐邏輯依然堅實且愈發清晰。
黃金對央行的戰略意義也在持續強化。在全球金融體系碎片化與貨幣多元化浪潮下,越來越多央行將黃金視為對沖美元霸權風險、分散儲備資產波動性的核心工具。當通膨壓力抬頭、貨幣購買力受侵蝕時,黃金價格通常呈現正向反應,持有黃金能有效對沖央行資產負債表的實質損失。同時,大規模增持黃金還能向市場傳遞信心訊號,強化本國貨幣與經濟的穩定預期。
2026年第三季度,全球金融市場仍處於高度不確定的宏觀環境之中。美伊戰爭停火尚未出現明確曙光,俄烏衝突仍未平息,美中經貿關係雖在部分領域出現階段性緩和,但戰略競爭的底層邏輯並未改變。與此同時,主要經濟體增長動能放緩、能源價格波動加劇、全球通膨壓力反覆,再疊加川普政府「美國優先」政策回歸所帶來的單邊主義與貿易摩擦風險,黃金作為避險資產的配置價值被進一步放大。
在當前環境下,黃金市場面臨的並不是單一方向的利多或利空,而是多重力量交錯作用下的再定價。一方面,美國通膨壓力仍未完全消退,能源價格與關稅成本可能使聯準會在更長時間內維持謹慎立場。凱文沃許於5月接任聯準會主席後,市場更加關注其首次政策會議中的政策口徑,尤其是面對高通膨、能源衝擊與經濟放緩時,是否會採取比前任更偏鷹派的利率立場。國際貨幣基金組織近期也提醒聯準會,在通膨風險仍高的情況下應保持審慎,並預計美國通膨回到2%目標的時間可能延後至2027年底。這意味著,高利率與強美元仍可能在短期內壓制黃金表現。
另一方面,恰恰是這些宏觀不確定性,正在強化黃金的防禦屬性。若美國政策更趨鷹派,美元資產短期或許具備利率優勢,但高利率也會加劇財政付息壓力、企業融資成本與經濟下行風險;若貿易摩擦再度升級,全球供應鏈成本與通膨預期可能重新抬頭;若中東與東歐地緣風險持續發酵,資金仍會尋求具備跨主權信用屬性的安全資產。黃金不依賴任何一國政府信用,也不會因單一主權債務問題而出現違約風險,因此在貨幣體系信任受到挑戰時,其戰略配置價值會更加突出。
黃金未來走勢將主要取決於幾個核心變數的交互作用。首先是美元指數與美國實質利率。黃金本身不產生利息收益,因此當美元走強、實質利率上升時,持有黃金的機會成本會提高,金價容易承壓;反之,若美國經濟放緩迫使聯準會轉向降息,實質利率下降,黃金的吸引力就會重新上升。其次是全球主要央行的貨幣政策方向。若歐洲央行、英國央行、日本央行與新興市場央行因通膨反覆而維持較緊政策,全球流動性將受到壓制;但若經濟下行壓力擴大,主要央行重新轉向寬鬆,黃金則可能受益於低利率與避險需求的雙重支撐。
第三個變數是全球央行與官方機構的購金需求。近年來,各國央行增持黃金已經不只是單純的資產配置行為,更反映出全球儲備體系正在發生結構性調整。在高金價背景下,傳統珠寶需求可能受到壓制,但投資型與儲備型需求正在對黃金形成新的支撐。
第四個變數是地緣政治與通膨預期。只要美伊戰爭、俄烏衝突、能源運輸風險與大國貿易摩擦沒有根本緩解,黃金就仍會保有風險溢價。特別是在中東局勢緊張導致油價上行的情況下,市場不僅擔心能源供應中斷,也擔心通膨壓力重新擴散至工資、企業成本和居民預期。這種環境往往使黃金同時具備抗通膨資產與避險資產的雙重屬性。
綜合研判2026年第四季度,黃金價格大概率呈現「高位震盪、重心偏強」的格局。短期內,金價可能受到技術性調整、ETF局部減倉、美元反彈和高利率預期壓制;但從中長期看,央行購金、去美元化配置、地緣政治風險、全球債務壓力與通膨不確定性仍是更具持續性的支撐力量。
對投資者而言,當前黃金仍是資產配置中不可忽視的防禦性板塊,但操作上不宜簡單追高。較合理的思路,是密切追蹤美國就業與通膨數據、沃許領導下聯準會的政策語氣、主要央行購金節奏、黃金ETF資金流向,以及中東、東歐與全球貿易摩擦的最新變化。在短期波動中,可根據美元與實質利率變化靈活調整倉位;在中長期配置上,黃金仍可作為對沖地緣政治風險、通膨反覆和主權信用不確定性的核心資產之一。
黃金的戰略價值,從來不在於追逐短期暴漲,而在於它在系統性風險面前所展現出的韌性與穩定性。當全球經濟同時面臨高債務、高地緣風險、高政策不確定性與貨幣體系重估時,黃金的角色已不只是傳統避險工具,而是全球資產負債表中一種重新受到重視的信用替代資產。2026年的全球市場正在反覆驗證這一點:當風險越複雜、政策越難預測、貨幣信用越受質疑,黃金的長期配置價值就越容易被重新定價。
(撰稿人: CSIA/ CFP/中國廣西財經學院會審學院資評系副教授 李全順)
紐約商品交易所(COMEX)12月黃金期貨9月3日大幅上漲125.3美元,漲幅達2.8%,收於每盎司4,539.9美元。聯準會官員的最新談話降低市場對9月升息的預期,帶動美元與實質利率壓力緩和,資金因而重新流入黃金市場。
黃金ETF的持倉變化也反映投資需求迅速回升。全球最大黃金ETF——SPDR Gold Shares(GLD)9月3日黃金持有量增加9.98公噸,升至1,056.62公噸,創2026年3月以來最高水準。單日接近10公噸的增持幅度相當顯著,顯示在貨幣政策與地緣政治不確定性升高之際,機構投資人正在重新提高黃金配置。
聯準會理事克里斯多福·沃勒表示,如果即將公布的經濟數據證實通膨壓力持續降溫,他將支持聯準會維持政策利率不變。這番談話被市場解讀為偏向溫和,促使投資人下調對9月升息的押注。根據FedWatch資料,聯準會在9月15日至16日政策會議上升息的機率,由沃勒發表談話前約62%降至54%左右。
利率預期的變化對黃金價格具有直接影響。黃金本身不支付利息,當市場預期聯準會升息、實質利率上升時,持有黃金的機會成本通常隨之提高;反之,若升息機率下降,債券等生息資產相對黃金的吸引力減弱,金價便容易獲得支撐。此次沃勒的談話並未完全排除升息可能,但已使市場相信聯準會未必需要採取連續或大幅緊縮措施。
StoneX資深市場策略師鮑勃·哈伯科恩表示,市場正在押注聯準會未來的利率政策不會過度激進。聯準會仍可能再升息一次,但完成這次調整後,進一步收緊貨幣政策的空間可能相當有限。這種「有限升息、其後暫停」的政策預期,有利於降低美元和美債實質殖利率繼續上升的風險,進而改善黃金的投資環境。
不過,當前黃金市場的驅動力量已不再局限於聯準會利率政策。加拿大皇家銀行資本市場全球大宗商品策略及中東與北非研究主管克里斯多福·盧尼指出,地緣政治局勢不穩、全球去美元化趨勢,以及市場對美元長期貶值的疑慮,正逐步成為支撐金價的結構性因素。RBC預計,2026年金價可能升至每盎司5,000美元,2027年則進一步上看每盎司5,300美元。
RBC認為,雖然黃金交易所交易產品的持倉此前已連續一個多季度下降,但這不代表投資人對黃金的長期需求已經減弱。隨著政治、經濟與貨幣體系的不確定性持續存在,全球資產配置重新回流黃金可能只是時間問題。一旦ETF與其他機構資金恢復增持,便可能成為推動金價進一步上升的重要力量。
根據RBC的預測,2026年剩餘時間內,金價大部分時間可能維持在每盎司4,500至5,000美元之間。這項預測不僅建立在短期利率可能見頂的判斷上,也反映市場對全球貨幣秩序、政府債務與地緣政治風險的重新評估。換言之,即使聯準會沒有迅速降息,只要全球不確定性維持高位,黃金仍可能獲得持續的配置需求。
盧尼指出,從2025年的黃金市場可以得到一項同樣適用於2026年的重要啟示:不確定性雖然會以不同形式出現,但關稅、地緣政治、軍事衝突、國內政治、政府停擺和立法爭議等風險持續存在,使許多投資人開始認為自身對黃金的配置仍然不足。黃金因而不再只是因應單一事件的短期避險工具,而逐漸被市場接受為投資組合中的策略性資產。
傳統上,黃金市場高度關注聯準會降息、美元走弱和實質殖利率下降。當美國貨幣政策轉向寬鬆時,美元資產的收益優勢通常減弱,黃金價格往往因此受益。然而,RBC目前更重視不確定性、去美元化和美元貶值疑慮等長期力量。這代表黃金的定價邏輯正在發生變化,由單純的利率交易逐步轉向全球資產配置與貨幣信用風險的綜合反映。
近年來,從俄烏戰爭、中東衝突,到美國與主要貿易夥伴之間的關稅及經貿摩擦,全球政治經濟體系面臨的不確定性明顯增加。這些風險不僅數量增加,彼此之間還可能相互影響。軍事衝突可能推高能源和糧食價格,關稅政策可能擾亂供應鏈並加劇通膨,政府財政壓力則可能限制政策應對空間,使傳統資產的風險同步上升。
在這種環境下,股票、債券與貨幣未必能像過去一樣提供充分的風險分散。股票可能受到經濟增長放緩、企業成本上升及盈利下滑影響;政府債券則面臨通膨、財政赤字與長期殖利率上升的壓力;現金雖然流動性較高,但其實質購買力可能受到通膨侵蝕。黃金沒有企業盈利風險,也不直接依賴特定政府的償債能力,因此在傳統資產同時承壓時,其投資組合價值自然提高。
更重要的是,當前的不確定性已逐漸由短期事件轉變為結構性現象。關稅政策可能隨政治週期反覆調整,地緣政治衝突難以在短期內完全消除,政府財政赤字與債務壓力則具有長期累積特徵。即使個別危機一度緩和,新的政治、貿易或金融風險仍可能接續出現。面對這種長期不穩定狀態,投資人自然會重新評估黃金在資產組合中的合理配置比例。
全球去美元化也是支撐黃金需求的重要長期因素。美元仍然是全球最主要的儲備、結算與融資貨幣,在可預見的未來也很難被單一貨幣全面取代。不過,部分國家央行近年持續增加黃金儲備,顯示各國正嘗試降低外匯儲備過度集中於美元資產的風險。
黃金不具有發行國,也不依賴任何單一政府、中央銀行或金融機構的信用。只要實物黃金由央行自行保管,便不會像外國債券或銀行存款一樣面臨交易對手風險、制裁凍結風險或支付系統中斷風險。對希望分散美元及其他主權貨幣風險的央行而言,黃金因此成為最直接且具有高度流動性的儲備資產之一。
去美元化也不必然意味美元將迅速失去全球儲備貨幣地位。更可能出現的情況是,各國央行繼續持有大量美元資產,同時逐步提高黃金及其他貨幣資產的比重。這種邊際配置調整即使十分緩慢,但由於全球外匯儲備規模龐大,仍可能為黃金帶來持續而穩定的需求。
美國政府債務與財政赤字長期處於高位,同樣提高了黃金的戰略吸引力。為支應政府支出與償還到期債務,美國財政部必須持續發行大量國債。若市場擔心政府缺乏控制赤字與債務的能力,投資人可能要求更高的長期殖利率作為補償,造成債券價格承壓。
另一項風險是,市場可能懷疑未來政策制定者會容忍較高通膨,以降低政府債務的實質價值。這種做法雖不等於直接違約,卻會削弱貨幣購買力,對長期持有現金與固定利率債券的投資人造成損失。黃金供應相對有限,又不存在名義債務承諾,因此常被視為對沖貨幣貶值與財政失衡的資產。
不過,黃金沒有信用風險,並不代表其價格沒有風險。金價已處於歷史高位,短期仍可能受到利率、美元、獲利了結、ETF資金流向和市場情緒影響。如果美國通膨重新升高,聯準會被迫連續升息,實質殖利率與美元可能同步走強,對金價形成壓力。地緣政治局勢若快速緩和,避險溢價也可能下降。
此外,每盎司5,000美元或5,300美元屬於研究機構的預測情境,而非確定結果。其能否實現,取決於央行購金、ETF資金流入、美元走勢、實質利率、財政風險及地緣政治衝突等多項條件。若部分因素未如預期發展,金價實際表現可能低於預測;若多項風險同時惡化,金價則可能更快接近甚至突破上述目標。
從資產配置角度來看,黃金功能正在由傳統的通膨避險,擴展為地緣政治風險、貨幣分散、主權信用風險及財政失衡的綜合避險工具。當股票面臨盈利和估值風險、債券面臨通膨與赤字風險,而主要貨幣又存在貶值疑慮時,黃金與傳統資產之間的相關性可能降低,從而提高其分散投資組合風險的價值。
9月3日金價大漲,表面上是由沃勒談話及升息概率下降所推動,但其背後反映的其實是更深層的市場變化。投資人不僅在判斷聯準會下一次會議是否升息,也在重新評估全球政治秩序、美元信用、政府債務和貨幣購買力的長期前景。GLD單日大幅增持,更顯示資金可能正在由觀望轉向重新配置。
整體而言,短期金價仍將受到聯準會政策與經濟數據主導。如果通膨資料降溫,聯準會維持利率不變的可能性提高,美元與實質殖利率壓力減輕,黃金有望繼續保持強勢;若通膨重新加速並迫使聯準會升息,金價則可能出現較大波動。然而,從中長期來看,央行購金、去美元化、財政赤字與地緣政治不確定性,正在為黃金建立比傳統利率週期更廣泛的需求基礎。
黃金市場的核心邏輯因而正在改變:它不再只是對聯準會政策作出反應的交易性資產,而逐漸成為各國央行、機構與私人投資人管理貨幣信用和全球系統性風險的重要工具。只要全球不確定性持續存在,且投資人認為自身黃金配置不足,金價的長期支撐便可能繼續增強。
在全球經濟與地緣政治格局持續動盪的2026年,黃金市場正步入一個由結構性風險、政策不確定性與投資避險行為共同主導的新階段。短期內,價格難免出現劇烈波動與技術性修正,但從中長期視角來看,黃金作為難以替代的戰略性避險資產,其價值支撐邏輯依然堅實且愈發清晰。
黃金對央行的戰略意義也在持續強化。在全球金融體系碎片化與貨幣多元化浪潮下,越來越多央行將黃金視為對沖美元霸權風險、分散儲備資產波動性的核心工具。當通膨壓力抬頭、貨幣購買力受侵蝕時,黃金價格通常呈現正向反應,持有黃金能有效對沖央行資產負債表的實質損失。同時,大規模增持黃金還能向市場傳遞信心訊號,強化本國貨幣與經濟的穩定預期。
2026年第三季度,全球金融市場仍處於高度不確定的宏觀環境之中。美伊戰爭停火尚未出現明確曙光,俄烏衝突仍未平息,美中經貿關係雖在部分領域出現階段性緩和,但戰略競爭的底層邏輯並未改變。與此同時,主要經濟體增長動能放緩、能源價格波動加劇、全球通膨壓力反覆,再疊加川普政府「美國優先」政策回歸所帶來的單邊主義與貿易摩擦風險,黃金作為避險資產的配置價值被進一步放大。
在當前環境下,黃金市場面臨的並不是單一方向的利多或利空,而是多重力量交錯作用下的再定價。一方面,美國通膨壓力仍未完全消退,能源價格與關稅成本可能使聯準會在更長時間內維持謹慎立場。凱文沃許於5月接任聯準會主席後,市場更加關注其首次政策會議中的政策口徑,尤其是面對高通膨、能源衝擊與經濟放緩時,是否會採取比前任更偏鷹派的利率立場。國際貨幣基金組織近期也提醒聯準會,在通膨風險仍高的情況下應保持審慎,並預計美國通膨回到2%目標的時間可能延後至2027年底。這意味著,高利率與強美元仍可能在短期內壓制黃金表現。
另一方面,恰恰是這些宏觀不確定性,正在強化黃金的防禦屬性。若美國政策更趨鷹派,美元資產短期或許具備利率優勢,但高利率也會加劇財政付息壓力、企業融資成本與經濟下行風險;若貿易摩擦再度升級,全球供應鏈成本與通膨預期可能重新抬頭;若中東與東歐地緣風險持續發酵,資金仍會尋求具備跨主權信用屬性的安全資產。黃金不依賴任何一國政府信用,也不會因單一主權債務問題而出現違約風險,因此在貨幣體系信任受到挑戰時,其戰略配置價值會更加突出。
黃金未來走勢將主要取決於幾個核心變數的交互作用。首先是美元指數與美國實質利率。黃金本身不產生利息收益,因此當美元走強、實質利率上升時,持有黃金的機會成本會提高,金價容易承壓;反之,若美國經濟放緩迫使聯準會轉向降息,實質利率下降,黃金的吸引力就會重新上升。其次是全球主要央行的貨幣政策方向。若歐洲央行、英國央行、日本央行與新興市場央行因通膨反覆而維持較緊政策,全球流動性將受到壓制;但若經濟下行壓力擴大,主要央行重新轉向寬鬆,黃金則可能受益於低利率與避險需求的雙重支撐。
第三個變數是全球央行與官方機構的購金需求。近年來,各國央行增持黃金已經不只是單純的資產配置行為,更反映出全球儲備體系正在發生結構性調整。在高金價背景下,傳統珠寶需求可能受到壓制,但投資型與儲備型需求正在對黃金形成新的支撐。
第四個變數是地緣政治與通膨預期。只要美伊戰爭、俄烏衝突、能源運輸風險與大國貿易摩擦沒有根本緩解,黃金就仍會保有風險溢價。特別是在中東局勢緊張導致油價上行的情況下,市場不僅擔心能源供應中斷,也擔心通膨壓力重新擴散至工資、企業成本和居民預期。這種環境往往使黃金同時具備抗通膨資產與避險資產的雙重屬性。
綜合研判2026年第四季度,黃金價格大概率呈現「高位震盪、重心偏強」的格局。短期內,金價可能受到技術性調整、ETF局部減倉、美元反彈和高利率預期壓制;但從中長期看,央行購金、去美元化配置、地緣政治風險、全球債務壓力與通膨不確定性仍是更具持續性的支撐力量。
對投資者而言,當前黃金仍是資產配置中不可忽視的防禦性板塊,但操作上不宜簡單追高。較合理的思路,是密切追蹤美國就業與通膨數據、沃許領導下聯準會的政策語氣、主要央行購金節奏、黃金ETF資金流向,以及中東、東歐與全球貿易摩擦的最新變化。在短期波動中,可根據美元與實質利率變化靈活調整倉位;在中長期配置上,黃金仍可作為對沖地緣政治風險、通膨反覆和主權信用不確定性的核心資產之一。
黃金的戰略價值,從來不在於追逐短期暴漲,而在於它在系統性風險面前所展現出的韌性與穩定性。當全球經濟同時面臨高債務、高地緣風險、高政策不確定性與貨幣體系重估時,黃金的角色已不只是傳統避險工具,而是全球資產負債表中一種重新受到重視的信用替代資產。2026年的全球市場正在反覆驗證這一點:當風險越複雜、政策越難預測、貨幣信用越受質疑,黃金的長期配置價值就越容易被重新定價。
(撰稿人: CSIA/ CFP/中國廣西財經學院會審學院資評系副教授 李全順)
