每月專欄
2026-09-23
李全順 : 2026 - 9月全球經濟趨勢追蹤與預測 -【中東烽火再起支撐國際油價 俄烏和談漸近抑制市場漲幅】
中東烽火再起支撐國際油價 俄烏和談漸近抑制市場漲幅
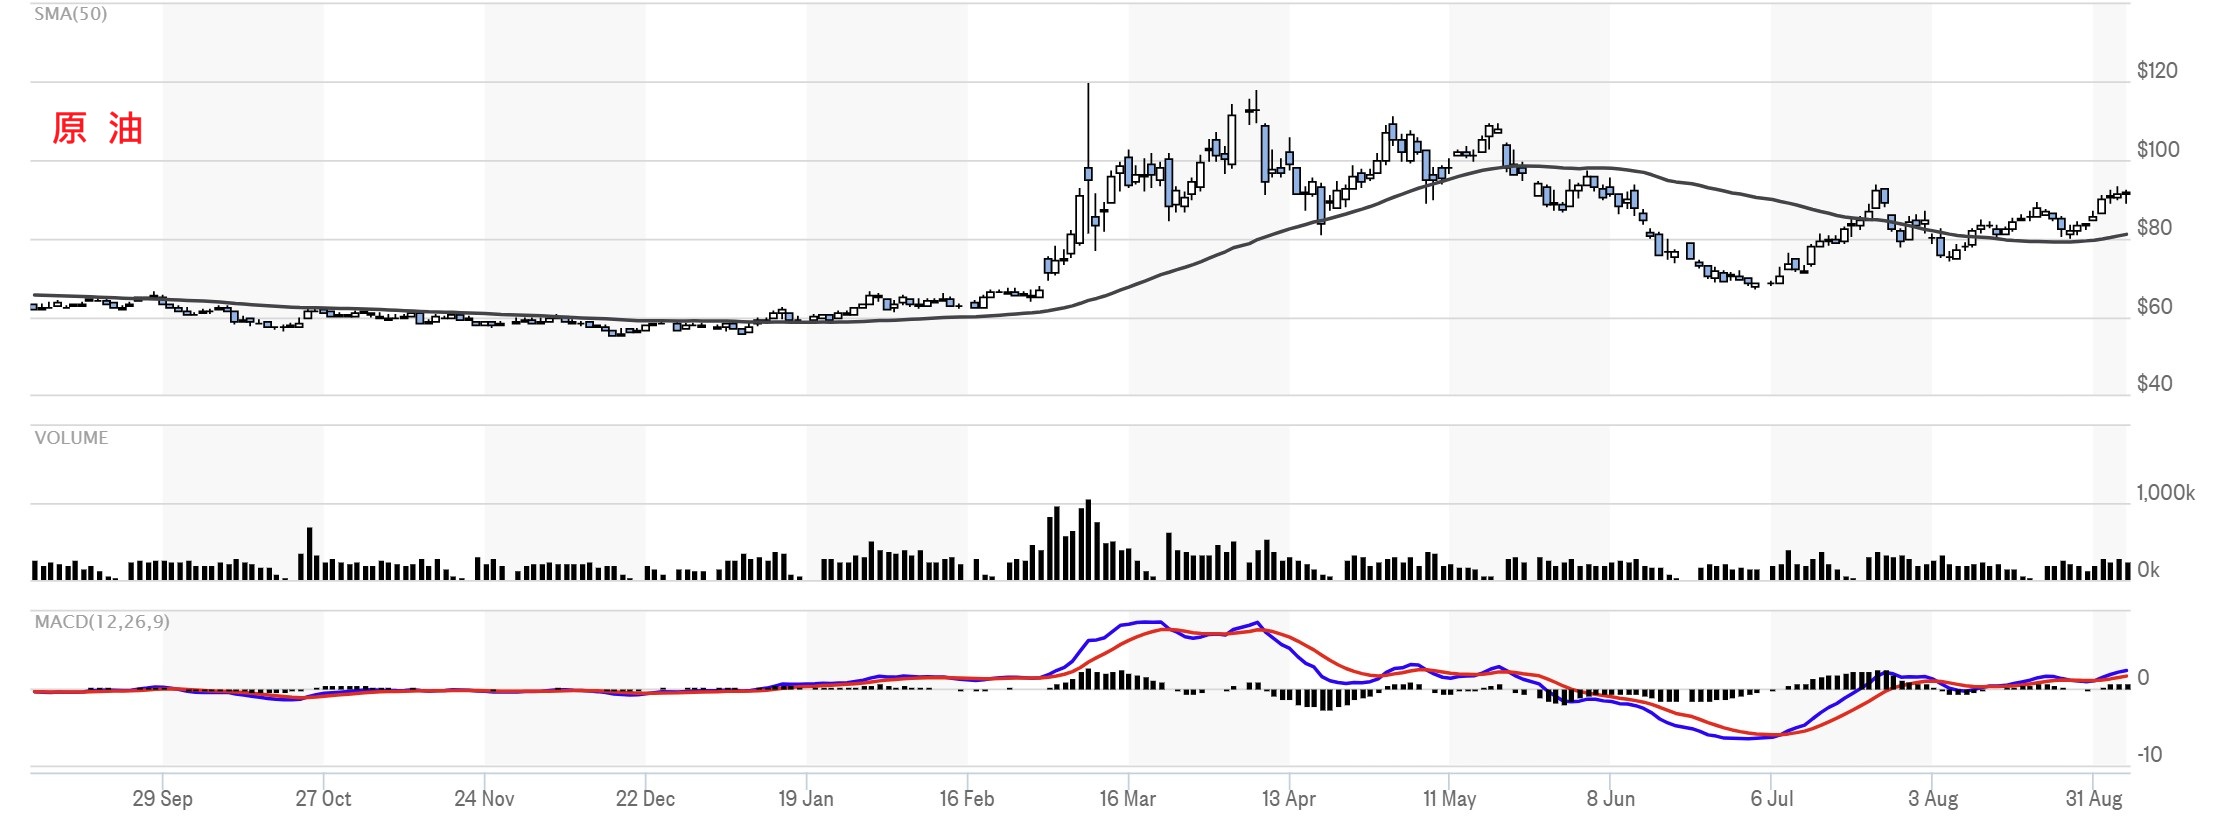
國際油價9月3日呈現窄幅震盪走勢。NYMEX 10月原油期貨收盤上漲0.29美元,漲幅0.3%,報每桶91.30美元; ICE Futures Europe近月布蘭特原油期貨則下跌0.11美元,跌幅0.1%,報每桶95.52美元。中東供應風險為油價提供支撐,但俄烏和平談判出現曙光,加上美國油品需求表現偏弱,限制了油價進一步上漲的空間。
地緣政治仍是影響近期原油市場的核心因素。美國對伊朗發動攻擊,以色列亦再次向德黑蘭發出威脅,使市場重新擔憂中東石油生產及運輸可能受到干擾。中東地區是全球最重要的原油供應中心之一,霍爾木茲海峽更是國際石油運輸的重要通道。一旦衝突升級並影響油田、煉油設施、港口或航運安全,全球原油供應可能迅速收緊,因而推高油價中的地緣政治風險溢價。
與此同時,俄烏和平進程出現新的可能性,則對油價形成下行壓力。俄羅斯總統普丁表示,透過協議結束俄烏戰爭仍有可能,包括美國與中國在內的多個國家,也準備支持相關和平安排。若俄烏衝突逐步緩和,市場對俄羅斯原油、成品油及煉油設施供應中斷的擔憂將有所下降,國際能源供應的不確定性亦可能隨之降低。
Price Futures Group分析師菲爾·弗林表示,普丁釋出願意與烏克蘭進行和平談判的訊號,有助於舒緩市場對俄羅斯燃料供應受阻的憂慮。若針對俄羅斯煉油廠和能源基礎設施的攻擊減少,石油生產、煉製與出口活動逐步恢復正常,供應風險溢價可能進一步回落。這也是9月3日布蘭特原油價格小幅走低、紐約原油漲幅受到限制的重要原因。
除了地緣政治因素,美國能源資訊署公布的庫存與供需資料也成為市場關注焦點。截至8月28日當週,美國商業原油庫存較前一週減少450萬桶,降至4.245億桶,但仍比過去五年同期平均水準高出約1%。原油庫存降幅較大,通常被視為市場需求改善或供應收緊的訊號,因此對油價構成一定支撐。
成品油庫存的表現則有所分化。當週美國汽油庫存減少120萬桶,降至2.057億桶,較過去五年同期平均水準低6%;蒸餾油庫存增加80萬桶,升至1.042億桶,但仍比五年同期平均水準低14%。蒸餾油包括柴油與取暖油,其庫存遠低於季節性平均,意味著市場應對供應中斷或需求突然增加的緩衝空間相對有限。
煉油活動維持在較高水準。截至8月28日當週,美國煉油廠日均原油加工量約為1,750萬桶,較前一週增加10.2萬桶;產能利用率則由前一週的97.4%升至98%。如此高的開工率顯示,煉油企業仍在積極生產汽油、柴油及航空燃料,以滿足夏季出行旺季後段的市場需求,並在部分煉油設施進入秋季檢修之前補充成品油供應。
當週美國汽油日均產量約為980萬桶,蒸餾油日均產量則小幅降至510萬桶。雖然原油加工量增加,但不同成品油的產量並未同步上升,反映煉油廠可能根據市場需求、產品利潤與庫存結構調整產出。汽油庫存低於五年平均,蒸餾油庫存缺口更大,未來煉油廠的產品配置可能更傾向於提高柴油與其他中間餾分油產量。
進口方面,美國當週原油日均進口量達680萬桶,較前一週增加61.2萬桶。過去四週平均日均原油進口量約為670萬桶,較去年同期增加2%。原油進口增加與國內煉油廠高開工率相互呼應,顯示煉油企業仍需要透過海外供應補足部分原料需求。
成品油進口則明顯下降。當週美國汽油日均進口量,包括成品汽油與汽油混合成分,由前一週的56.5萬桶減少至37萬桶;蒸餾油日均進口量則由17.6萬桶降至11.3萬桶。成品油進口下降可能是當週汽油庫存減少的原因之一,也反映美國市場主要依靠國內高負荷煉油活動滿足需求。
相較庫存下降,需求端資料釋放的訊號較為疲弱。作為美國石油消費代理指標的油品日均供應量,當週減少約30萬桶至2,070萬桶。過去四週平均日均油品供應量為2,040萬桶,較去年同期下降4%。這意味著原油庫存下降並不完全等同於最終需求強勁,其中還可能受到出口增加、進口與煉油節奏變化等因素影響。
分項來看,過去四週美國汽油日均供應量為890萬桶,較去年同期下降2%;蒸餾油日均供應量為370萬桶,同比下降6%;航空煤油日均供應量為178萬桶,同比下降1%。三項主要成品油需求均低於去年同期,說明美國交通、貨運與工業活動的能源需求尚未呈現全面擴張。
汽油需求下降可能與夏季駕車旺季逐步結束、高油價壓抑出行,以及車輛燃油效率提高有關。蒸餾油需求同比下降6%則更值得留意,因為柴油消費通常與公路貨運、製造業、農業及建築活動密切相關。若蒸餾油需求長時間偏弱,可能反映實體經濟中的物流與工業活動仍然承壓。
供應端方面,美國原油生產繼續保持高位。截至8月28日當週,美國原油日均產量較前一週增加2萬桶,升至1,386萬桶,持平於2025年11月初創下的歷史高位。頁岩油生產效率提高、技術進步和部分產區增產,共同支撐美國原油供應。
美國能源資訊署預計,2026年美國原油日均產量將較上年增加20萬桶,達到1,380萬桶;2027年則可能再增加40萬桶,升至1,420萬桶。若此預測實現,美國原油產量將繼續刷新紀錄,進一步鞏固其全球主要產油國地位。國內產量上升不僅有助於降低對進口原油的依賴,也能增加美國在全球能源市場中的出口能力和定價影響力。
當週美國原油日均出口量由前一週的380萬桶大幅增加至450萬桶,創下十週以來最高水準。出口上升是原油庫存減少的重要原因之一,也表明在中東供應風險上升、國際油價維持高位的情況下,美國原油對海外買家的吸引力增強。由於美國頁岩油品質和國內煉油廠原料需求並不完全匹配,美國同時進口部分中重質原油並出口輕質原油,已成為市場的常態。
從進口來源看,加拿大依然是美國最重要的原油供應國。截至8月28日當週,美國自加拿大日均進口原油約401萬桶,遠高於其他來源國。委內瑞拉位居其後,日均供應量約60萬桶;沙烏地阿拉伯約38萬桶;墨西哥約21萬桶;巴西約14萬桶;哥倫比亞約11萬桶;厄瓜多約10萬桶;奈及利亞約7萬桶;伊拉克約3.8萬桶;利比亞則約為0.1萬桶。
加拿大供應占據主導地位,反映美國與加拿大之間成熟的管線網路及高度整合的能源市場。加拿大重質原油也是美國墨西哥灣沿岸部分煉油廠的重要原料。相比之下,美國從中東進口的原油占比已顯著低於過去,因此美國本土原油供應受到中東衝突的直接影響相對有限,但國際油價和成品油價格仍會透過全球市場傳導至美國消費者。
美國能源資訊署指出,隨著部分煉油產能下降,2026年美國可能進口較少的原油,卻進口更多汽油、柴油及其他石油產品。預計美國煉油廠原料投入量的降幅將超過原油產量降幅,造成國內部分原油無法被煉油廠消化,進而推高商業庫存或增加出口。
在此背景下,美國2026年原油淨進口量預計將降至每日190萬桶以下,低於2025年的每日210萬桶,可能創下1971年以來最低年度平均水準。不過,原油淨進口減少並不等於美國已經完全實現石油自給。美國仍需要進口適合國內煉油設備的中重質原油,同時也可能因煉油能力下降而增加成品油進口。能源安全因此不能只觀察原油產量,還必須考慮煉油、管線、儲運與成品油供應能力。
消費方面,美國能源資訊署預計,2026年美國石油日均消費量將與上年大致持平,約為2,060萬桶;2027年則可能溫和增至2,080萬桶。美國原油產量持續增加,但國內消費增長有限,意味著新增供應將更多流向出口市場或轉化為庫存。
全球市場方面,中東衝突對石油供應造成顯著衝擊。美國能源資訊署預計,2026年全球石油日均產量可能較上年大減530萬桶,降至1.008億桶;全球日均石油消費量則可能減少130萬桶,降至1.027億桶。按照這一預測,全球石油需求仍將高於供應,庫存可能下降,從而對油價形成較強支撐。
若中東衝突於2027年逐步緩和,受阻產能恢復,全球石油日均產量可能大幅反彈至1.097億桶;同期全球日均消費量預計回升至1.05億桶。屆時供應可能重新超過需求,市場將由去庫存轉向累積庫存,油價亦可能面臨較明顯的下行壓力。由此可見,當前高油價在很大程度上包含地緣政治風險溢價,其持續性將取決於中東供應何時恢復,而不是單純取決於正常的消費增長。
整體而言,國際原油市場正受到相互矛盾的多重力量影響。美伊衝突與以色列的強硬立場,提高了中東供應中斷風險,對油價形成支撐;俄烏和平談判的可能性則降低俄羅斯能源供應風險,對價格構成壓力。美國商業原油與汽油庫存下降、原油出口升至十週新高,有利於油價;但成品油需求同比疲弱、美國產量維持歷史高位,又限制了上漲空間。
短期來看,若中東局勢持續緊張,布蘭特與紐約原油價格仍可能維持高位震盪,市場對荷姆茲海峽、煉油設施及航運安全的任何新消息都可能引發劇烈波動。若俄烏和平談判取得實質進展,俄羅斯原油與成品油供應恢復的預期將削弱部分地緣政治溢價。中長期而言,美國原油增產、全球需求增長有限,以及衝突結束後供應可能大幅恢復,均可能成為抑制油價的力量。因此,當前油市更接近「地緣風險支撐價格、供需基本面限制漲幅」的高位震盪格局。
(撰稿人: CSIA/ CFP/中國廣西財經學院會審學院資評系副教授 李全順)
國際油價9月3日呈現窄幅震盪走勢。NYMEX 10月原油期貨收盤上漲0.29美元,漲幅0.3%,報每桶91.30美元; ICE Futures Europe近月布蘭特原油期貨則下跌0.11美元,跌幅0.1%,報每桶95.52美元。中東供應風險為油價提供支撐,但俄烏和平談判出現曙光,加上美國油品需求表現偏弱,限制了油價進一步上漲的空間。
地緣政治仍是影響近期原油市場的核心因素。美國對伊朗發動攻擊,以色列亦再次向德黑蘭發出威脅,使市場重新擔憂中東石油生產及運輸可能受到干擾。中東地區是全球最重要的原油供應中心之一,霍爾木茲海峽更是國際石油運輸的重要通道。一旦衝突升級並影響油田、煉油設施、港口或航運安全,全球原油供應可能迅速收緊,因而推高油價中的地緣政治風險溢價。
與此同時,俄烏和平進程出現新的可能性,則對油價形成下行壓力。俄羅斯總統普丁表示,透過協議結束俄烏戰爭仍有可能,包括美國與中國在內的多個國家,也準備支持相關和平安排。若俄烏衝突逐步緩和,市場對俄羅斯原油、成品油及煉油設施供應中斷的擔憂將有所下降,國際能源供應的不確定性亦可能隨之降低。
Price Futures Group分析師菲爾·弗林表示,普丁釋出願意與烏克蘭進行和平談判的訊號,有助於舒緩市場對俄羅斯燃料供應受阻的憂慮。若針對俄羅斯煉油廠和能源基礎設施的攻擊減少,石油生產、煉製與出口活動逐步恢復正常,供應風險溢價可能進一步回落。這也是9月3日布蘭特原油價格小幅走低、紐約原油漲幅受到限制的重要原因。
除了地緣政治因素,美國能源資訊署公布的庫存與供需資料也成為市場關注焦點。截至8月28日當週,美國商業原油庫存較前一週減少450萬桶,降至4.245億桶,但仍比過去五年同期平均水準高出約1%。原油庫存降幅較大,通常被視為市場需求改善或供應收緊的訊號,因此對油價構成一定支撐。
成品油庫存的表現則有所分化。當週美國汽油庫存減少120萬桶,降至2.057億桶,較過去五年同期平均水準低6%;蒸餾油庫存增加80萬桶,升至1.042億桶,但仍比五年同期平均水準低14%。蒸餾油包括柴油與取暖油,其庫存遠低於季節性平均,意味著市場應對供應中斷或需求突然增加的緩衝空間相對有限。
煉油活動維持在較高水準。截至8月28日當週,美國煉油廠日均原油加工量約為1,750萬桶,較前一週增加10.2萬桶;產能利用率則由前一週的97.4%升至98%。如此高的開工率顯示,煉油企業仍在積極生產汽油、柴油及航空燃料,以滿足夏季出行旺季後段的市場需求,並在部分煉油設施進入秋季檢修之前補充成品油供應。
當週美國汽油日均產量約為980萬桶,蒸餾油日均產量則小幅降至510萬桶。雖然原油加工量增加,但不同成品油的產量並未同步上升,反映煉油廠可能根據市場需求、產品利潤與庫存結構調整產出。汽油庫存低於五年平均,蒸餾油庫存缺口更大,未來煉油廠的產品配置可能更傾向於提高柴油與其他中間餾分油產量。
進口方面,美國當週原油日均進口量達680萬桶,較前一週增加61.2萬桶。過去四週平均日均原油進口量約為670萬桶,較去年同期增加2%。原油進口增加與國內煉油廠高開工率相互呼應,顯示煉油企業仍需要透過海外供應補足部分原料需求。
成品油進口則明顯下降。當週美國汽油日均進口量,包括成品汽油與汽油混合成分,由前一週的56.5萬桶減少至37萬桶;蒸餾油日均進口量則由17.6萬桶降至11.3萬桶。成品油進口下降可能是當週汽油庫存減少的原因之一,也反映美國市場主要依靠國內高負荷煉油活動滿足需求。
相較庫存下降,需求端資料釋放的訊號較為疲弱。作為美國石油消費代理指標的油品日均供應量,當週減少約30萬桶至2,070萬桶。過去四週平均日均油品供應量為2,040萬桶,較去年同期下降4%。這意味著原油庫存下降並不完全等同於最終需求強勁,其中還可能受到出口增加、進口與煉油節奏變化等因素影響。
分項來看,過去四週美國汽油日均供應量為890萬桶,較去年同期下降2%;蒸餾油日均供應量為370萬桶,同比下降6%;航空煤油日均供應量為178萬桶,同比下降1%。三項主要成品油需求均低於去年同期,說明美國交通、貨運與工業活動的能源需求尚未呈現全面擴張。
汽油需求下降可能與夏季駕車旺季逐步結束、高油價壓抑出行,以及車輛燃油效率提高有關。蒸餾油需求同比下降6%則更值得留意,因為柴油消費通常與公路貨運、製造業、農業及建築活動密切相關。若蒸餾油需求長時間偏弱,可能反映實體經濟中的物流與工業活動仍然承壓。
供應端方面,美國原油生產繼續保持高位。截至8月28日當週,美國原油日均產量較前一週增加2萬桶,升至1,386萬桶,持平於2025年11月初創下的歷史高位。頁岩油生產效率提高、技術進步和部分產區增產,共同支撐美國原油供應。
美國能源資訊署預計,2026年美國原油日均產量將較上年增加20萬桶,達到1,380萬桶;2027年則可能再增加40萬桶,升至1,420萬桶。若此預測實現,美國原油產量將繼續刷新紀錄,進一步鞏固其全球主要產油國地位。國內產量上升不僅有助於降低對進口原油的依賴,也能增加美國在全球能源市場中的出口能力和定價影響力。
當週美國原油日均出口量由前一週的380萬桶大幅增加至450萬桶,創下十週以來最高水準。出口上升是原油庫存減少的重要原因之一,也表明在中東供應風險上升、國際油價維持高位的情況下,美國原油對海外買家的吸引力增強。由於美國頁岩油品質和國內煉油廠原料需求並不完全匹配,美國同時進口部分中重質原油並出口輕質原油,已成為市場的常態。
從進口來源看,加拿大依然是美國最重要的原油供應國。截至8月28日當週,美國自加拿大日均進口原油約401萬桶,遠高於其他來源國。委內瑞拉位居其後,日均供應量約60萬桶;沙烏地阿拉伯約38萬桶;墨西哥約21萬桶;巴西約14萬桶;哥倫比亞約11萬桶;厄瓜多約10萬桶;奈及利亞約7萬桶;伊拉克約3.8萬桶;利比亞則約為0.1萬桶。
加拿大供應占據主導地位,反映美國與加拿大之間成熟的管線網路及高度整合的能源市場。加拿大重質原油也是美國墨西哥灣沿岸部分煉油廠的重要原料。相比之下,美國從中東進口的原油占比已顯著低於過去,因此美國本土原油供應受到中東衝突的直接影響相對有限,但國際油價和成品油價格仍會透過全球市場傳導至美國消費者。
美國能源資訊署指出,隨著部分煉油產能下降,2026年美國可能進口較少的原油,卻進口更多汽油、柴油及其他石油產品。預計美國煉油廠原料投入量的降幅將超過原油產量降幅,造成國內部分原油無法被煉油廠消化,進而推高商業庫存或增加出口。
在此背景下,美國2026年原油淨進口量預計將降至每日190萬桶以下,低於2025年的每日210萬桶,可能創下1971年以來最低年度平均水準。不過,原油淨進口減少並不等於美國已經完全實現石油自給。美國仍需要進口適合國內煉油設備的中重質原油,同時也可能因煉油能力下降而增加成品油進口。能源安全因此不能只觀察原油產量,還必須考慮煉油、管線、儲運與成品油供應能力。
消費方面,美國能源資訊署預計,2026年美國石油日均消費量將與上年大致持平,約為2,060萬桶;2027年則可能溫和增至2,080萬桶。美國原油產量持續增加,但國內消費增長有限,意味著新增供應將更多流向出口市場或轉化為庫存。
全球市場方面,中東衝突對石油供應造成顯著衝擊。美國能源資訊署預計,2026年全球石油日均產量可能較上年大減530萬桶,降至1.008億桶;全球日均石油消費量則可能減少130萬桶,降至1.027億桶。按照這一預測,全球石油需求仍將高於供應,庫存可能下降,從而對油價形成較強支撐。
若中東衝突於2027年逐步緩和,受阻產能恢復,全球石油日均產量可能大幅反彈至1.097億桶;同期全球日均消費量預計回升至1.05億桶。屆時供應可能重新超過需求,市場將由去庫存轉向累積庫存,油價亦可能面臨較明顯的下行壓力。由此可見,當前高油價在很大程度上包含地緣政治風險溢價,其持續性將取決於中東供應何時恢復,而不是單純取決於正常的消費增長。
整體而言,國際原油市場正受到相互矛盾的多重力量影響。美伊衝突與以色列的強硬立場,提高了中東供應中斷風險,對油價形成支撐;俄烏和平談判的可能性則降低俄羅斯能源供應風險,對價格構成壓力。美國商業原油與汽油庫存下降、原油出口升至十週新高,有利於油價;但成品油需求同比疲弱、美國產量維持歷史高位,又限制了上漲空間。
短期來看,若中東局勢持續緊張,布蘭特與紐約原油價格仍可能維持高位震盪,市場對荷姆茲海峽、煉油設施及航運安全的任何新消息都可能引發劇烈波動。若俄烏和平談判取得實質進展,俄羅斯原油與成品油供應恢復的預期將削弱部分地緣政治溢價。中長期而言,美國原油增產、全球需求增長有限,以及衝突結束後供應可能大幅恢復,均可能成為抑制油價的力量。因此,當前油市更接近「地緣風險支撐價格、供需基本面限制漲幅」的高位震盪格局。
(撰稿人: CSIA/ CFP/中國廣西財經學院會審學院資評系副教授 李全順)
